Planowanie budżetu firmy polega na oszacowaniu przychodów, kosztów, zobowiązań oraz inwestycji przewidywanych w określonym okresie. Taki plan finansowy pokazuje, ile pieniędzy firma może zarobić, ile musi wydać i jaką część środków może przeznaczyć na rozwój, zobowiązania lub rezerwę. Dzięki temu łatwiej kontrolować wydatki, oceniać realizację założeń i szybciej reagować, gdy sytuacja finansowa firmy zaczyna odbiegać od planu.
Firmy, które systematycznie planują budżet i wykorzystują go w decyzjach biznesowych, częściej osiągają lepsze wyniki finansowe. Wskazuje na to badanie Odysseasa Pavlatosa i Hary Kostakis, przeprowadzone wśród 134 startupów z 10 europejskich krajów.
Autorzy sprawdzali, w jaki sposób firmy wykorzystują budżety: do planowania, alokacji zasobów oraz oceny wyników. Okazało się, że korzystanie z budżetu w tych obszarach wiąże się z lepszymi rezultatami finansowymi, m.in. pod względem zwrotu z aktywów, zwrotu z inwestycji, wzrostu sprzedaży, przepływów pieniężnych z działalności operacyjnej i kontroli kosztów.
Najważniejsze informacje
- Budżet firmy pokazuje planowane przychody, koszty, zobowiązania i przewidywany wynik finansowy w wybranym okresie, np. miesiącu, kwartale lub roku.
- Budżet warto planować krok po kroku i opierać na rzeczywistych danych, takich jak faktury, wyciągi bankowe, raporty sprzedaży, zestawienia kosztów i informacje z księgowości.
- W budżecie warto oddzielić koszty stałe od zmiennych. Koszty stałe to m.in. czynsz, wynagrodzenia, księgowość i abonamenty, a zmienne to np. materiały, prowizje, transport lub wydatki reklamowe.
- Przy prognozowaniu przychodów dobrze przygotować kilka wariantów: ostrożny, realistyczny i optymistyczny, szczególnie gdy przedsiębiorstwo ma wysokie koszty stałe.
Przygotowaliśmy również film, w którym pokazujemy, jak stworzyć budżet firmowy w Excelu.
Dlaczego warto planować budżet przedsiębiorstwa?
Planowanie budżetu przedsiębiorstwa pozwala lepiej kontrolować sytuację finansową firmy i ograniczać ryzyko utraty płynności. Dzięki budżetowi można sprawdzić, czy przewidywane przychody wystarczą na pokrycie kosztów stałych, zmiennych, podatków, zobowiązań oraz wydatków związanych z rozwojem.
Budżet pomaga także szybciej zauważyć odchylenia od założeń. Jeśli firma zaplanowała 6 000 zł na marketing, a po dwóch tygodniach wydatki wynoszą już 5 500 zł, problem widać jeszcze przed końcem miesiąca. Może wtedy ograniczyć wybrane wydatki, przesunąć inwestycję, zmienić strategię sprzedaży lub zwiększyć rezerwę finansową.
Plan finansowy jest szczególnie ważny przy podejmowaniu decyzji o rozwoju. Zatrudnienie nowych pracowników, zakup sprzętu, zwiększenie budżetu marketingowego czy wejście na nowy rynek powinny być poprzedzone analizą tego, jak wpłyną na koszty, płynność i planowany wynik finansowy.
Planowanie budżetu przedsiębiorstwa pomaga między innymi:
- określić przewidywane przychody, koszty i zobowiązania w danym okresie,
- sprawdzić, czy firma ma środki na podatki, składki, raty i płatności dla dostawców,
- przygotować się na sezonowe spadki sprzedaży i nieprzewidziane wydatki,
- ocenić, które koszty są konieczne, a które można ograniczyć,
- zaplanować inwestycje i kontrolować rentowność firmy lub konkretnego projektu,
- utrzymać bezpieczny poziom rezerwy finansowej.
Budżet nie eliminuje ryzyka i nie pozwala przewidzieć wszystkich zmian. Jest jednak punktem odniesienia przy kolejnych decyzjach. Dzięki temu decyzje finansowe można podejmować na podstawie konkretnych danych, a nie wyłącznie bieżącej sytuacji lub intuicji.
Jak zaplanować budżet firmy? Oto 8 kluczowych kroków
Aby zaplanować budżet firmy, trzeba najpierw przeanalizować obecną sytuację finansową przedsiębiorstwa, a następnie określić przewidywane przychody, koszty, zobowiązania i planowane inwestycje. Ważne jest też regularne porównywanie budżetu z rzeczywistymi wynikami. Poniżej znajdziesz 8 kroków, które pomagają uporządkować cały proces.
1. Przeanalizuj dotychczasowe przychody i koszty
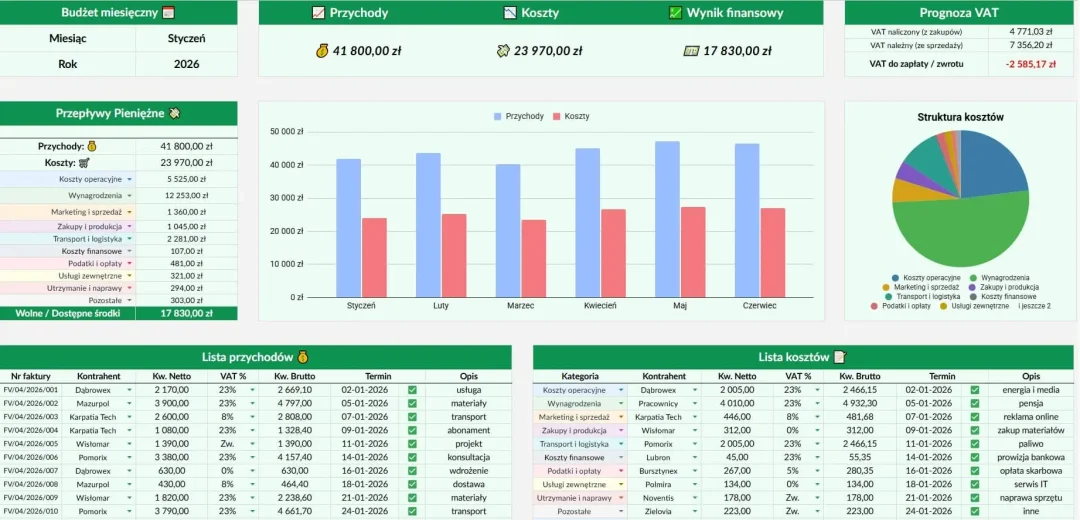
Analiza dotychczasowych przychodów i kosztów pozwala ocenić, jak firma funkcjonowała finansowo w poprzednich miesiącach lub latach. To podstawa realistycznego budżetu, ponieważ pokazuje nie tylko poziom sprzedaży, ale także strukturę wydatków i powtarzające się obciążenia.
Warto przejrzeć faktury, wyciągi bankowe, raporty sprzedaży, zestawienia kosztów, dane z księgowości oraz wcześniejsze plany finansowe. Na tej podstawie można określić, które koszty są stałe, które zależą od skali sprzedaży, a które pojawiają się sezonowo lub jednorazowo.
Na tym etapie warto sprawdzić:
- jakie były średnie miesięczne przychody,
- jak zmieniała się sprzedaż w poszczególnych miesiącach,
- kiedy firma ponosiła największe wydatki,
- które koszty powtarzały się regularnie,
- które wydatki miały charakter sezonowy lub jednorazowy,
- które koszty można ograniczyć, przesunąć w czasie albo lepiej zaplanować.
Bez takiej analizy budżet łatwo oprzeć na zbyt ogólnych założeniach. Dane z poprzednich miesięcy pomagają przygotować plan finansowy bliższy temu, jak firma naprawdę działa.
2. Określ cel budżetu
Cel budżetu określa, do czego ma służyć plan finansowy firmy. Inaczej wygląda budżet przedsiębiorstwa, które chce ograniczyć koszty, a inaczej budżet firmy planującej inwestycję lub zatrudnienie nowych osób.
Cel pomaga ustalić, na czym trzeba się skupić. Może dotyczyć poprawy płynności, zwiększenia zysku, kontroli kosztów, przygotowania do większych wydatków albo zaplanowania rozwoju.
Przykładowe cele budżetu firmowego to:
- ograniczenie kosztów operacyjnych, np. o 5–10% w ciągu kwartału,
- zwiększenie marży,
- przygotowanie środków na inwestycję,
- stworzenie rezerwy finansowej na poziomie co najmniej jednomiesięcznych kosztów stałych,
- kontrola wydatków marketingowych,
- ocena rentowności projektu.
Dobrze określony cel ułatwia późniejszą ocenę budżetu. Pozwala sprawdzić, czy plan finansowy rzeczywiście wspiera najważniejsze potrzeby firmy.
3. Oszacuj przyszłe przychody
Szacowanie przyszłych przychodów polega na określeniu, ile firma może zarobić w danym okresie. Prognoza powinna być możliwie realistyczna i oparta na wcześniejszych wynikach, sezonowości oraz aktualnej sytuacji rynkowej.
Jeśli firma działa od kilku lat, warto porównać dane z poprzednich miesięcy lub podobnych okresów. Jeśli działalność jest nowa, lepiej przyjąć ostrożne założenia i nie opierać budżetu wyłącznie na najbardziej optymistycznym scenariuszu.
Pomocne może być przygotowanie kilku wariantów:
- wariantu ostrożnego,
- wariantu realistycznego,
- wariantu optymistycznego.
Takie podejście pokazuje, jak firma może funkcjonować przy różnych poziomach sprzedaży. Jest to szczególnie ważne wtedy, gdy przedsiębiorstwo ma wysokie koszty stałe.
4. Wypisz wszystkie koszty stałe i zmienne
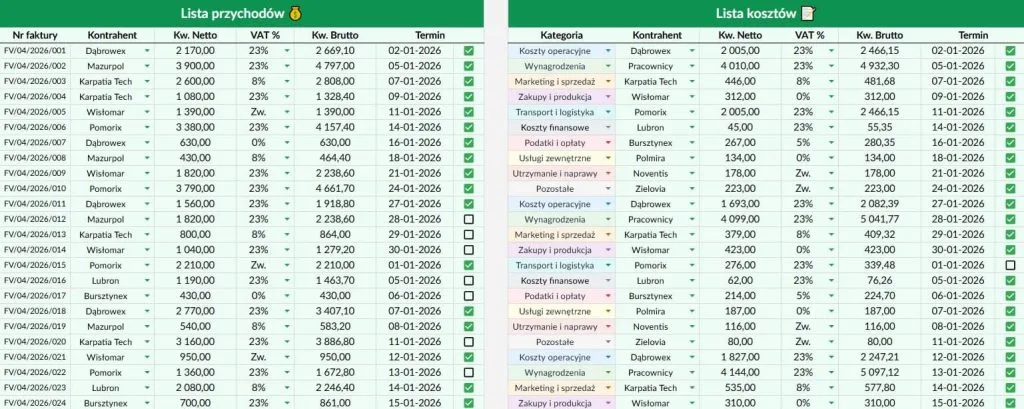
Koszty stałe i zmienne pokazują, ile pieniędzy firma musi przeznaczyć na bieżące działanie. Ich dokładne wypisanie pozwala lepiej ocenić, czy planowane przychody wystarczą na pokrycie wydatków.
Koszty stałe to wydatki, które pojawiają się regularnie i zwykle nie zależą bezpośrednio od poziomu sprzedaży. Mogą to być czynsz, wynagrodzenia, księgowość, leasing, ubezpieczenia, abonamenty lub narzędzia wykorzystywane w pracy.
Koszty zmienne zależą najczęściej od skali działalności. Rosną lub maleją wraz ze sprzedażą, liczbą klientów, liczbą zamówień albo zakresem realizowanych projektów. Należą do nich m.in. zakup towarów lub materiałów, prowizje, transport, opakowania oraz koszty realizacji usług.
W budżecie warto uwzględnić także drobne wydatki. Pojedynczo mogą wydawać się niewielkie, ale w skali miesiąca często mają zauważalny wpływ na wynik finansowy firmy.
5. Uwzględnij podatki i zobowiązania
Podatki i zobowiązania to jedna z najważniejszych części budżetu firmowego. Ich pominięcie może sprawić, że plan finansowy będzie wyglądał dobrze na papierze, ale w praktyce zabraknie środków na obowiązkowe płatności.
W budżecie warto uwzględnić wszystkie płatności, które firma musi regulować w danym okresie. Mogą to być:
- podatki,
- składki ZUS,
- raty kredytów i leasingów,
- wynagrodzenia,
- faktury od dostawców,
- opłaty administracyjne,
- zobowiązania wynikające z umów.
Dobrą praktyką jest zapisywanie terminów płatności. Dzięki temu łatwiej uniknąć opóźnień, odsetek i sytuacji, w której kilka dużych zobowiązań przypada na ten sam moment.
6. Zarezerwuj środki na nieprzewidziane wydatki
Rezerwa w budżecie firmy to środki przeznaczone na wydatki, których nie da się dokładnie przewidzieć. Może dotyczyć awarii sprzętu, nagłego wzrostu kosztów, opóźnionej płatności od klienta albo dodatkowych zakupów potrzebnych do realizacji zlecenia.
Brak rezerwy sprawia, że nawet niewielki problem może zaburzyć płynność finansową firmy. Dlatego w budżecie warto zaplanować osobną kwotę na nieprzewidziane sytuacje.
Rezerwa może pomóc, gdy pojawią się:
- opóźnienia w płatnościach od klientów,
- wyższe niż zakładano koszty materiałów,
- awarie sprzętu,
- dodatkowe koszty usług zewnętrznych,
- nagłe wydatki administracyjne,
- niższa sprzedaż w danym miesiącu.
Wysokość rezerwy zależy od skali działalności i poziomu ryzyka. W wielu firmach dobrym punktem wyjścia jest rezerwa na poziomie 5–10% miesięcznych kosztów.
7. Zaplanuj inwestycje i rozwój
Inwestycje w budżecie firmy to wydatki, które mają wspierać rozwój przedsiębiorstwa. Mogą dotyczyć zakupu sprzętu, zatrudnienia nowych osób, działań marketingowych, szkoleń, rozwoju produktów albo wdrożenia nowych narzędzi.
Planowanie inwestycji pomaga sprawdzić, czy firma może sobie na nie pozwolić bez utraty płynności finansowej. Pozwala też ustalić, które działania są najważniejsze i które mogą przynieść realne korzyści.
Przed wpisaniem inwestycji do budżetu warto odpowiedzieć sobie na kilka pytań:
- jaki jest cel tej inwestycji,
- ile będzie kosztować,
- kiedy pojawią się pierwsze efekty,
- czy firma ma na nią środki,
- czy inwestycję można rozłożyć w czasie,
- jakie ryzyko wiąże się z jej odłożeniem.
Inwestycję warto także ocenić pod kątem wpływu na przychody, czasu zwrotu i płynność, a także ryzyka opóźnienia efektów.
8. Regularnie kontroluj swój budżet firmowy
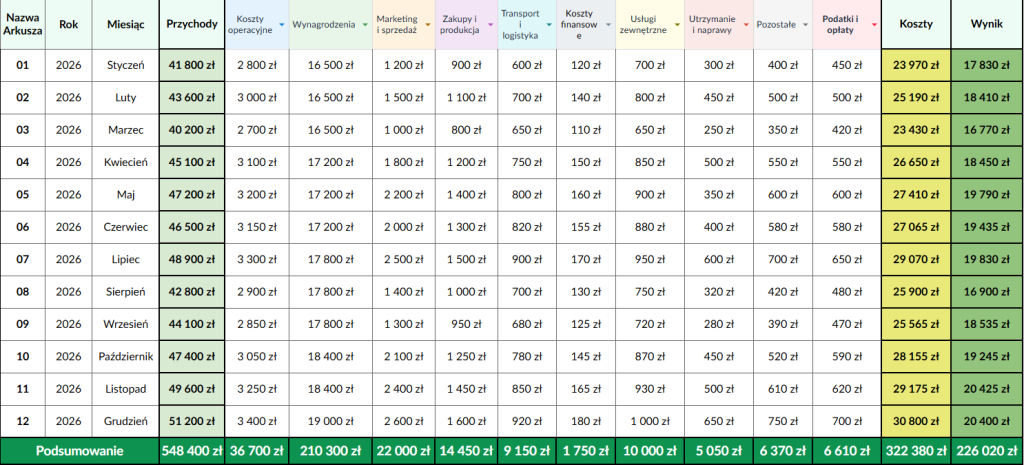
Kontrola budżetu firmowego polega na porównywaniu zaplanowanych kwot z rzeczywistymi wynikami. To ważne, ponieważ nawet dobrze przygotowany budżet wymaga aktualizacji.
W praktyce warto sprawdzać budżet przynajmniej raz w miesiącu. Dzięki temu można szybciej zauważyć, które koszty są wyższe niż zakładano, czy przychody są zgodne z prognozą i czy firma nadal zmierza w dobrym kierunku. Jeśli rzeczywiste koszty lub przychody różnią się od planu o więcej niż 10%, warto sprawdzić przyczynę tej różnicy.
Podczas kontroli budżetu warto sprawdzić:
- czy przychody są zgodne z planem,
- które koszty przekroczyły założenia,
- czy pojawiły się nowe zobowiązania,
- czy rezerwa finansowa jest wystarczająca,
- czy planowane inwestycje są nadal realne,
- czy budżet wymaga aktualizacji.
Budżet nie powinien być traktowany jako sztywny dokument. Jego zadaniem jest pomagać w zarządzaniu firmą, dlatego powinien zmieniać się razem z sytuacją przedsiębiorstwa.
Jakie są największe błędy w planowaniu budżetu przedsiębiorstwa?
Największe błędy w planowaniu budżetu przedsiębiorstwa wynikają zwykle z nierealistycznych założeń, pomijania kosztów i braku regularnej kontroli. Budżet powinien opierać się na danych, a nie na samych oczekiwaniach. Do najczęstszych błędów w planowaniu budżetu należą:
- zbyt optymistyczne prognozy przychodów,
- pomijanie kosztów stałych, sezonowych, podatków lub zobowiązań,
- brak rezerwy na nieprzewidziane wydatki i opóźnienia w płatnościach,
- planowanie wydatków bez jasno określonego celu,
- brak regularnej kontroli i aktualizacji budżetu.
Błędem jest również zbyt duże uszczegółowienie budżetu na początku. Jeśli plan jest zbyt skomplikowany, trudniej go regularnie uzupełniać i analizować. Lepiej zacząć od prostszego budżetu, który będzie faktycznie wykorzystywany.
Jak wygląda przykładowy budżet firmy?
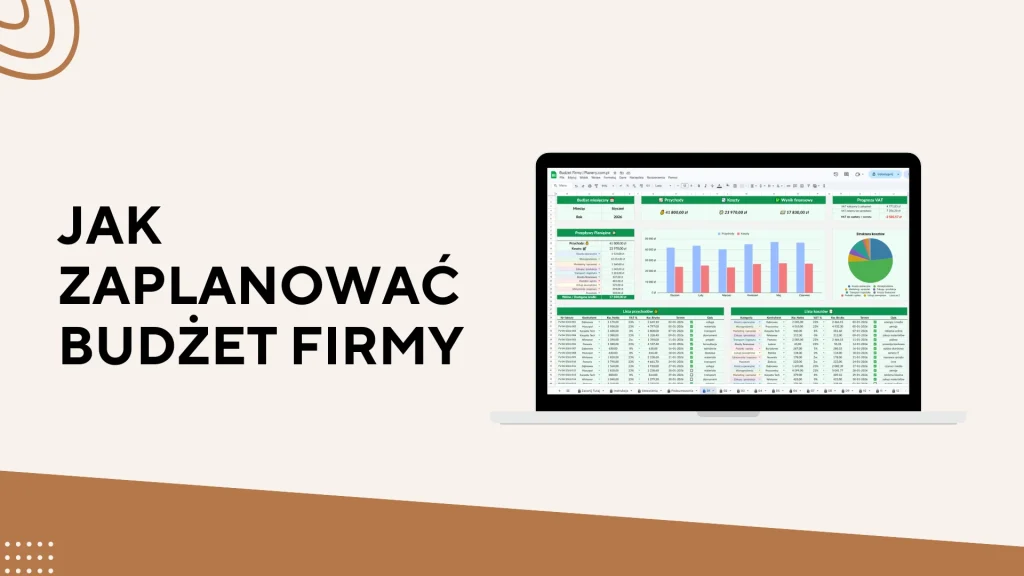
Przykładowy budżet firmy pokazuje, jakie przychody, koszty i zobowiązania warto uwzględnić w miesięcznym planie finansowym. Można prowadzić go w arkuszu kalkulacyjnym, programie księgowym albo planerze finansowym. Najważniejsze, aby był regularnie aktualizowany i odzwierciedlał rzeczywistą sytuację firmy.
Poniższy przykład przedstawia uproszczony miesięczny budżet. Kwoty są przykładowe i powinny być dostosowane do rodzaju działalności, skali firmy oraz rzeczywistych kosztów.
| Pozycja budżetu | Planowana kwota miesięczna |
|---|---|
| Przychody ze sprzedaży | 80 000 zł |
| Inne wpływy | 5 000 zł |
| Łączne przychody | 85 000 zł |
| Czynsz i media | 8 000 zł |
| Wynagrodzenia | 25 000 zł |
| Księgowość i administracja | 3 000 zł |
| Marketing | 6 000 zł |
| Zakup towarów lub materiałów | 22 000 zł |
| Podatki i zobowiązania | 9 000 zł |
| Rezerwa na nieoczekiwane wydatki | 4 000 zł |
| Łączne koszty | 77 000 zł |
| Planowany zysk | 8 000 zł |
W takim zestawieniu od razu widać, jaka część przychodów jest przeznaczana na koszty oraz ile zostaje po ich odjęciu. W tym przykładzie koszty stanowią ok. 91% przychodów, a planowany zysk ok. 9% łącznych wpływów. Jeśli wyniki finansowe są zbyt niskie, warto sprawdzić, które koszty można ograniczyć albo jak zwiększyć przychody.
Podsumowanie i najważniejsze wskazówki
Planowanie budżetu firmy pomaga lepiej kontrolować finanse, przewidywać koszty i podejmować bardziej świadome decyzje. Dobrze przygotowany budżet pokazuje nie tylko to, ile firma może wydać, ale także czy jej plany są realne finansowo.
Największą wartość ma budżet, do którego regularnie się wraca. Samo przygotowanie zestawienia nie wystarczy. Dopiero porównywanie planu z rzeczywistymi wynikami pozwala zauważyć problemy, ograniczyć niepotrzebne wydatki i lepiej planować kolejne miesiące.
Najważniejsze wskazówki:
- opieraj budżet na realnych danych,
- uwzględniaj koszty stałe, zmienne, podatki i zobowiązania,
- nie zakładaj wyłącznie optymistycznego scenariusza przychodów,
- twórz rezerwę na nieprzewidziane wydatki,
- planuj inwestycje zgodnie z możliwościami finansowymi firmy,
- regularnie porównuj budżet z wynikami i aktualizuj go, gdy zmienia się sytuacja firmy.
Budżet firmowy nie musi być skomplikowany, aby był skuteczny. Powinien być przede wszystkim przejrzysty, realistyczny i przydatny w codziennym zarządzaniu przedsiębiorstwem.
Źródła
- Adamowicz, M., & Łuniewska, S. (2015). Rola budżetowania w zarządzaniu finansami przedsiębiorstwa. Finanse, Rynki Finansowe, Ubezpieczenia, 77, 367–376.
- Pavlatos, O., & Kostakis, H. (2021). Budgeting in start-up companies: European survey-based evidence. In C. Akroyd & L. L. Burney (Eds.), Advances in management accounting (Vol. 33, pp. 97–125). Emerald Publishing Limited.