Planowanie budżetu domowego polega na oszacowaniu dochodów, wydatków, zobowiązań oraz oszczędności przewidywanych w określonym okresie, najczęściej w skali miesiąca. Dzięki niemu można sprawdzić, ile pieniędzy wpływa do domowego budżetu, ile trzeba przeznaczyć na rachunki i codzienne potrzeby oraz jaka kwota może zostać odłożona na przyszłość. Pozwala to łatwiej kontrolować codzienne koszty, planować większe zakupy i szybciej reagować, gdy wydatki zaczynają przekraczać założenia.
Prowadzenie planu finansowego może realnie wspierać zarządzanie pieniędzmi. Wskazuje na to badanie Nicole Rivest z 2018 roku, oparte na danych z Canadian Financial Capability Survey z 2014 roku. Autorka analizowała związek budżetowania z dobrostanem finansowym, m.in. poziomem zadłużenia, saldem na kartach kredytowych oraz możliwością pokrycia z oszczędności nieoczekiwanego wydatku w wysokości 5 000 dolarów.
Wyniki potwierdzają, że osoby trzymające się ustalonego systemu lepiej kontrolują wydatki, częściej oszczędzają i osiągają korzystniejsze wskaźniki dobrostanu finansowego. Najważniejsze jest jednak nie samo stworzenie budżetu, lecz regularne trzymanie się jego założeń.
Najważniejsze informacje
- Budżet domowy pozwala sprawdzić, ile pieniędzy wpływa do gospodarstwa domowego i na co są one wydawane.
- W budżecie warto oddzielić co najmniej 4 główne kategorie: dochody, wydatki stałe, wydatki zmienne oraz oszczędności lub cele finansowe.
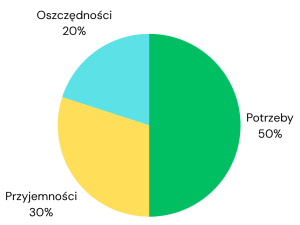
- Dobrym punktem wyjścia może być metoda 50/30/20, w której 50% dochodów przeznacza się na potrzeby, 30% na przyjemności, a 20% na gromadzenie oszczędności lub spłatę zobowiązań.
- Nawet niewielkie wydatki warto kontrolować, ponieważ 20 zł dziennie na drobne zakupy daje ok. 600 zł miesięcznie.
- Budżet warto sprawdzać przynajmniej raz w miesiącu, aby porównać założenia z rzeczywistymi wydatkami i wprowadzić korekty.
Przygotowaliśmy również film, w którym pokazujemy, jak stworzyć budżet domowy.
Dlaczego warto prowadzić budżet domowy?
Prowadzenie budżetu domowego pomaga odzyskać kontrolę nad codziennymi finansami. Dzięki niemu łatwiej zobaczyć, ile pieniędzy rzeczywiście zostaje po opłaceniu rachunków, zakupów, transportu, leków, rat lub innych stałych zobowiązań.
Budżet pozwala też szybciej zauważyć wydatki, które rosną z miesiąca na miesiąc. Jeśli na jedzenie, rozrywkę albo zakupy online wydajesz więcej, niż zakładano, można zareagować jeszcze przed końcem miesiąca i ograniczyć część kosztów.
Planowanie domowych finansów pomaga między innymi:
- określić miesięczny dochód i koszty życia,
- sprawdzić, ile pieniędzy zostaje po opłaceniu stałych zobowiązań,
- ograniczyć niepotrzebne lub impulsywne zakupy,
- zaplanować oszczędności i większe wydatki,
- przygotować się na nieprzewidziane sytuacje.
Budżet domowy nie oznacza rezygnacji ze wszystkich przyjemności. Jego zadaniem jest pokazanie, na co możesz sobie pozwolić bez narażania się na problemy finansowe.
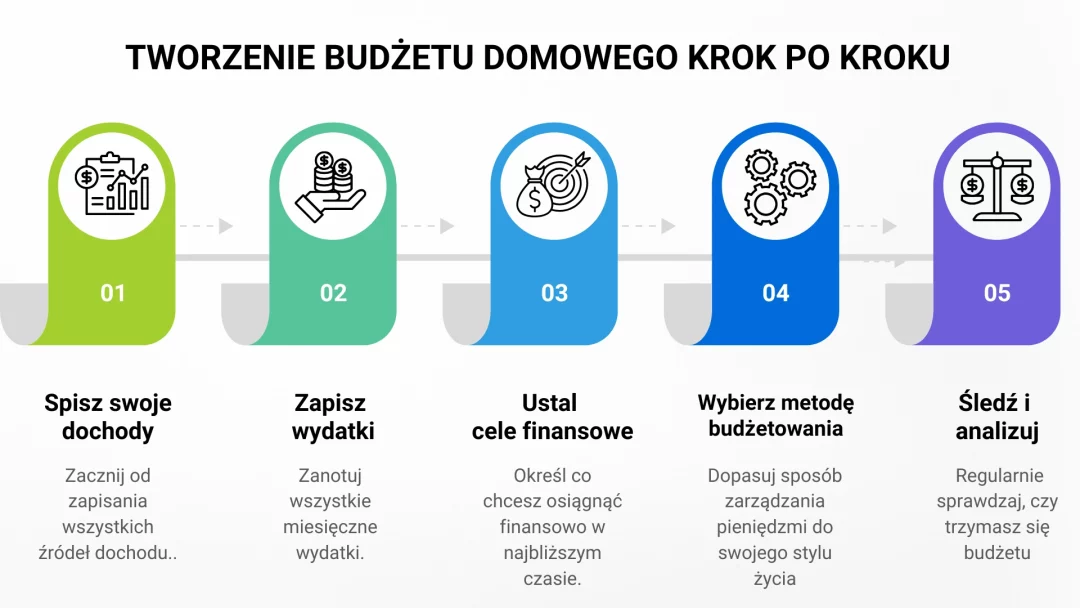
Jak zaplanować budżet domowy? Oto 6 prostych kroków
Aby zaplanować budżet domowy, trzeba najpierw obliczyć wszystkie dochody, a następnie zapisać wydatki stałe, zmienne i cele finansowe. Ważne jest też wybranie takiej metody budżetowania, którą da się stosować regularnie. Poniższa lista pomoże Ci uporządkować cały proces krok po kroku.
1. Oblicz swoje dochody
Pierwszym krokiem jest sprawdzenie, ile pieniędzy faktycznie masz do dyspozycji w danym miesiącu. Najlepiej uwzględnić dochody netto, czyli środki, które realnie trafiają na konto i mogą zostać przeznaczone na wydatki, oszczędności lub spłatę zobowiązań.
Do dochodów należą m.in.:
- wynagrodzenie z pracy,
- dochody z działalności gospodarczej,
- dodatkowe zlecenia,
- świadczenia,
- alimenty,
- najem mieszkania,
- inne regularne wpływy.
Jeśli dochody zmieniają się z miesiąca na miesiąc, warto przyjąć ostrożne założenia. Lepiej zaplanować budżet na podstawie niższej, bardziej realistycznej kwoty niż opierać go na najlepszym możliwym scenariuszu.
2. Zapisz wszystkie wydatki
Drugim krokiem jest zapisanie wszystkich wydatków. Warto przejrzeć historię konta, rachunki, paragony, aplikacje bankowe i płatności kartą. Dzięki temu łatwiej zobaczyć, na co faktycznie wydajesz pieniądze.
Wydatki najlepiej podzielić na stałe i zmienne. Wydatki stałe to te, które pojawiają się regularnie, np. czynsz, rata kredytu hipotecznego, abonamenty, internet, telefon, ubezpieczenie lub opłaty za media. Wydatki zmienne zależą od stylu życia, sezonu i bieżących potrzeb. Należą do nich m.in. żywność, paliwo, ubrania, leki, rozrywka, jedzenie na mieście czy zakupy okazjonalne.
Na tym etapie warto sprawdzić:
- które wydatki powtarzają się co miesiąc,
- które kategorie kosztują najwięcej,
- gdzie najczęściej pojawiają się nieplanowane zakupy,
- które wydatki można ograniczyć bez dużego obniżania komfortu życia.
Bez takiej analizy budżet łatwo oprzeć na ogólnych założeniach. Dane z poprzednich miesięcy pokazują, jak naprawdę wygląda codzienne zarządzanie pieniędzmi.
3. Wyznacz realistyczne cele finansowe
Cel budżetu określa, po co planujesz swoje finanse. Inaczej wygląda budżet osoby, która chce zbudować poduszkę finansową, a inaczej budżet rodziny planującej wakacje, remont lub spłatę zadłużenia.
Cel powinien być możliwie konkretny. Zamiast zapisu „chcę oszczędzać więcej”, lepiej określić kwotę i termin, np. „chcę odłożyć 3 000 zł w ciągu 6 miesięcy” albo „chcę odkładać 500 zł miesięcznie na poduszkę finansową”.
Przykładowe cele finansowe to:
- zbudowanie poduszki finansowej w kwocie co najmniej 10 000 zł,
- ograniczenie wydatków na jedzenie poza domem,
- spłata karty kredytowej lub pożyczki do końca roku,
- odłożenie 2 000 zł na wakacje,
- przygotowanie 30 000 zł na zakup samochodu,
- regularne odkładanie 500 zł miesięcznie na przyszłość.
Dobrze określony cel ułatwia podejmowanie codziennych decyzji. Łatwiej wtedy ocenić, które wydatki są naprawdę ważne, a które oddalają Cię od założonego planu.
4. Wybierz metodę budżetowania
Metoda budżetowania powinna pasować do Twojego stylu życia i poziomu szczegółowości, którego potrzebujesz. Nie każdy musi prowadzić rozbudowany arkusz z wieloma kategoriami. Na początek wystarczy prosty podział na dochody, wydatki stałe, wydatki zmienne oraz oszczędności.
W budżecie warto uwzględnić także środki odkładane na lokaty, obligacje lub inne formy oszczędzania i inwestowania.
Popularnym rozwiązaniem jest metoda 50/30/20. Polega na przeznaczeniu 50% dochodów na potrzeby, 30% na wydatki dodatkowe lub przyjemności, a 20% na oszczędności albo spłatę zobowiązań. Nie trzeba stosować jej sztywno. Ważniejsze jest dopasowanie proporcji do własnych dochodów, kosztów życia i celów finansowych.
Możesz też wybrać prostszy system, np.:
- planer finansowy,
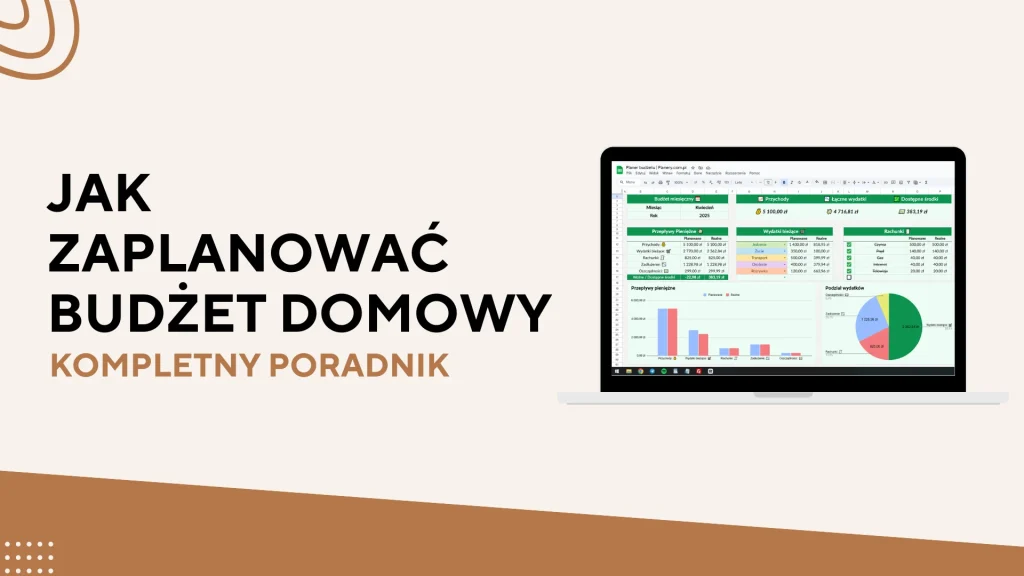
- budżet w arkuszu kalkulacyjnym np. Excel,
- aplikację do zarządzania finansami,
- metodę kopertową,
- miesięczny limit dla każdej kategorii wydatków.
Najważniejsze, aby wybrana metoda była łatwa do utrzymania. Zbyt skomplikowany budżet szybko przestaje być użyteczny.
5. Dostosuj wydatki tak, aby zmieścić się w budżecie
Po zapisaniu dochodów, wydatków i celów finansowych warto sprawdzić, czy budżet się bilansuje. Jeśli wydatki są wyższe niż dochody, trzeba poszukać kategorii, które można ograniczyć albo przesunąć w czasie.
Najpierw warto przyjrzeć się wydatkom zmiennym. To zwykle tam najłatwiej znaleźć przestrzeń do oszczędności, np. w zakupach spożywczych, jedzeniu poza domem, subskrypcjach, rozrywce lub spontanicznych zakupach.
W domowym budżecie dobrze zaplanować rezerwę, np. na poziomie 5–10% miesięcznych dochodów. Regularne oszczędzanie warto wpisać do budżetu jako osobną kategorię, nawet jeśli początkowo jest to niewielka kwota.
Można też sprawdzić:
- czy wszystkie abonamenty są nadal potrzebne,
- czy część większych wydatków można rozłożyć na kilka miesięcy,
- czy wydatki na jedzenie, transport lub rozrywkę mieszczą się w założeniach,
- czy oszczędności są wpisane do budżetu jako stała pozycja.
Dostosowanie budżetu nie musi oznaczać dużych cięć. Często wystarczy kilka mniejszych zmian, które w skali miesiąca dają zauważalną różnicę.
6. Regularnie przeglądaj budżet
Domowy plan finansowy warto przeglądać przynajmniej raz w miesiącu. Dzięki temu można sprawdzić, czy wydatki są zgodne z założeniami, czy udało się odłożyć zaplanowaną kwotę i które kategorie wymagają korekty.
Regularny przegląd pomaga też szybciej reagować na zmiany. Wzrost rachunków, wyższe ceny żywności, nagły wydatek medyczny albo zmiana dochodów powinny znaleźć odzwierciedlenie w budżecie.
Podczas przeglądu warto sprawdzić:
- czy dochody były zgodne z założeniami,
- które wydatki przekroczyły limit,
- ile udało się odłożyć,
- czy pojawiły się nowe zobowiązania,
- czy cele finansowe nadal są aktualne.
Budżet warto regularnie korygować. Gdy zmieniają się dochody, rachunki albo koszty życia, założenia też powinny zostać dostosowane.
Jakie są największe błędy w planowaniu budżetu domowego?
Największe błędy w planowaniu budżetu domowego wynikają zwykle z pomijania części wydatków, zbyt optymistycznych założeń i braku regularnej kontroli. Budżet powinien opierać się na rzeczywistych danych, a nie wyłącznie na tym, ile chcielibyśmy wydawać.
Do najczęstszych błędów należą:
- pomijanie drobnych i nieregularnych wydatków,
- nieuwzględnianie rachunków, rat lub zobowiązań,
- zakładanie zbyt niskich kosztów życia,
- brak rezerwy na nieprzewidziane sytuacje,
- odkładanie oszczędności dopiero z tego, co zostanie pod koniec miesiąca,
- nieregularne sprawdzanie budżetu.
Błędem jest również tworzenie zbyt szczegółowego budżetu na początku. Jeśli plan jest skomplikowany i wymaga codziennego uzupełniania wielu kategorii, łatwo szybko z niego zrezygnować. Lepiej zacząć od prostszego systemu, który da się utrzymać.
Jak wygląda przykładowy budżet domowy?
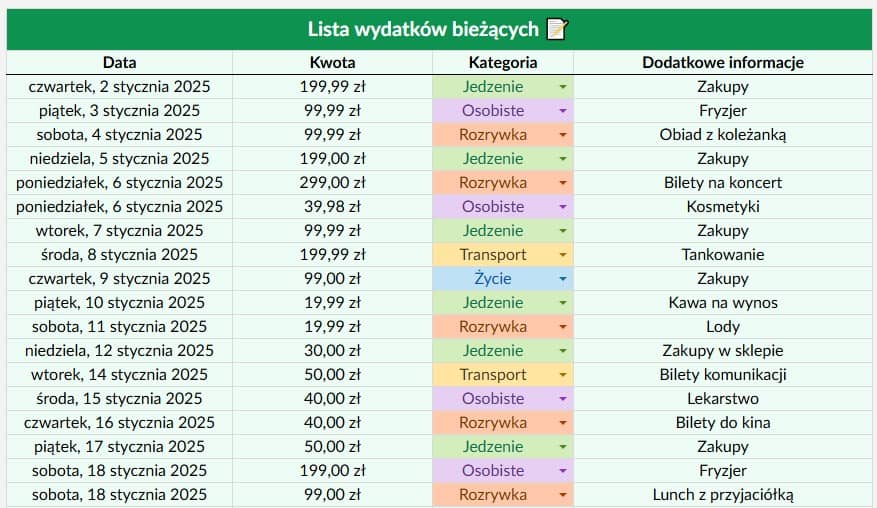
Przykładowy budżet domowy pokazuje, jak uporządkować dochody, wydatki stałe, wydatki zmienne oraz oszczędności w miesięcznym planie finansowym. Taki budżet można prowadzić w arkuszu kalkulacyjnym, np. w Excelu, aplikacji, zeszycie albo planerze finansowym.
Poniższa tabela przedstawia uproszczony przykład miesięcznego budżetu. Kwoty są przykładowe i powinny być dostosowane do liczby osób w gospodarstwie domowym, miejsca zamieszkania, stylu życia oraz rzeczywistych kosztów.
| Kategoria | Kwota (zł) |
|---|---|
| DOCHODY | |
| Wynagrodzenie netto | 6 500 |
| Dodatkowe dochody | 500 |
| Łączne dochody | 7 000 |
| WYDATKI STAŁE | |
| Czynsz / kredyt | 1 800 |
| Prąd, gaz, woda | 400 |
| Internet i telefon | 100 |
| Transport | 300 |
| Razem wydatki stałe | 2 600 |
| WYDATKI ZMIENNE | |
| Żywność | 1 200 |
| Chemia i środki czystości | 150 |
| Zdrowie / leki | 150 |
| Ubrania | 200 |
| Rozrywka i hobby | 400 |
| Razem wydatki zmienne | 2 100 |
| OSZCZĘDNOŚCI I CELE | |
| Poduszka finansowa | 500 |
| Wakacje / cele długoterminowe | 500 |
| Razem oszczędności | 1 000 |
| PODSUMOWANIE | |
| Łączne dochody | 7 000 |
| Łączne wydatki | 5 700 |
| Nadwyżka | 1 300 |
W tym przykładzie wydatki i oszczędności wynoszą łącznie 5 700 zł, a nadwyżka po ich odjęciu to 1 300 zł. Oznacza to, że już w podstawowym planie na oszczędności przeznaczono 1 000 zł, czyli ok. 14% dochodów.
Jeśli także nadwyżka zostanie odłożona, kwota przeznaczona na oszczędności w tym miesiącu wzrośnie do 2 300 zł, czyli ok. 33% miesięcznych dochodów. Taką kwotę można przeznaczyć na dodatkowe oszczędności, wcześniejszą spłatę zobowiązań, większy cel finansowy albo pozostawić jako rezerwę na kolejny miesiąc.
Podsumowanie i najważniejsze wskazówki
Planowanie domowych finansów pomaga lepiej zarządzać pieniędzmi, kontrolować wydatki i odkładać środki na ważne cele. Dobrze przygotowany budżet pokazuje nie tylko to, ile można wydać, ale także czy codzienne decyzje są zgodne z aktualną sytuacją finansową.
Taki plan działa najlepiej wtedy, gdy regularnie porównujesz założenia z rzeczywistymi kosztami życia. Samo zapisanie dochodów i wydatków nie wystarczy. Dopiero zestawienie założeń z faktycznymi kwotami pozwala zauważyć problemy, ograniczyć niepotrzebne koszty i lepiej zaplanować kolejne miesiące.
Najważniejsze wskazówki:
- opieraj swój budżet na rzeczywistych dochodach i wydatkach,
- oddzielaj wydatki stałe od zmiennych,
- nie pomijaj drobnych kosztów i wydatków nieregularnych,
- wpisuj oszczędności do budżetu jako osobną kategorię,
- zostawiaj rezerwę na nieprzewidziane sytuacje,
- regularnie sprawdzaj budżet i aktualizuj go, gdy zmienia się sytuacja finansowa.
Najlepszy budżet domowy to taki, z którego da się korzystać regularnie, bez poczucia, że staje się kolejnym obowiązkiem. Powinien być przede wszystkim prosty, realistyczny i dopasowany do Ciebie.
Źródła
- Rivest, N. (2018). The relationship between budgeting and indicators of financial well-being [Major paper, University of Ottawa]. University of Ottawa.
- Samsel, A. (2019). Planowanie jako element zarządzania budżetem gospodarstw domowych. Rozprawy Ubezpieczeniowe. Konsument na rynku usług finansowych, 31, 57–68.