Metoda kopertowa to prosty i intuicyjny sposób zarządzania budżetem, który polega na podzieleniu pieniędzy na konkretne kategorie wydatków. Każda koperta odpowiada innemu celowi, np. jedzeniu, rachunkom, transportowi, rozrywce, oszczędnościom albo wydatkom nieregularnym. Dzięki temu łatwiej kontrolować budżet domowy i zauważyć, kiedy warto ograniczyć zbędne koszty.
Tradycyjnie metoda kopertowa polegała na wkładaniu gotówki do oddzielnych kopert, ale dziś można stosować ją także cyfrowo, np. w aplikacji bankowej, arkuszu, planerze, organizerze albo segregatorze budżetowym. Coraz więcej osób wybiera tę metodę, ponieważ ułatwia codzienne decyzje finansowe i pomaga odzyskać kontrolę nad swoimi pieniędzmi.
Oszczędzanie metodą kopertową sprawdza się szczególnie wtedy, gdy pieniądze szybko „rozchodzą się” po wypłacie. To praktyczne rozwiązanie dla osób, które chcą lepiej zaplanować swoje finanse, odkładać pieniądze na konkretne cele i podejmować codzienne decyzje z większą świadomością.
Najważniejsze informacje
- W metodzie kopertowej budżet dzieli się na konkretne kategorie, a każdej z nich przypisuje określoną kwotę.
- Każda koperta pokazuje, ile pieniędzy można przeznaczyć na daną część budżetu, np. jedzenie, rachunki, transport albo oszczędności.
- Metodę można stosować z gotówką, w aplikacji, arkuszu, planerze albo segregatorze budżetowym, aby łatwiej pilnować budżetu i odkładać pieniądze na konkretne cele.
Jakie zalety ma metoda kopertowa?
Dużą zaletą metody kopertowej jest jej prostota. Nie trzeba znać skomplikowanych zasad finansowych ani prowadzić rozbudowanych tabel. Wystarczy ustalić kategorie, przydzielić odpowiednią kwotę i trzymać się limitu w danej kopercie. Taki system zmniejsza ryzyko wydawania pieniędzy bez planu.
Metoda kopertowa pomaga między innymi:
- usprawnić zarządzanie budżetem domowym,
- kontrolować wydatki w poszczególnych kategoriach,
- ograniczyć impulsywne zakupy,
- szybciej zauważyć, na co realnie wydajesz pieniądze,
- regularnie odkładać na konkretny cel,
- przygotować się na wyzwania finansowe i wydatki nieregularne.
Metoda kopertowa daje też namacalny kontakt z pieniędzmi, szczególnie jeśli korzystasz z gotówki w oddzielnych kopertach. Widać wtedy, ile środków zostało w każdej kategorii i kiedy warto ograniczyć kolejne zakupy.
Jak stosować metodę kopertową?
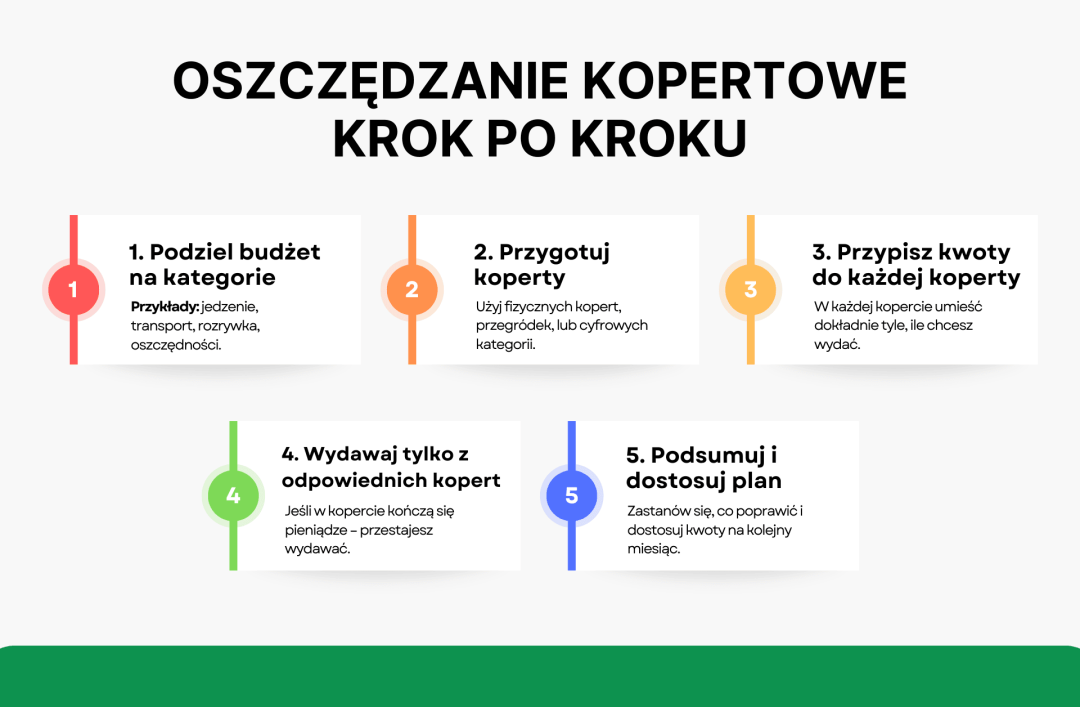
Aby zacząć oszczędzać metodą kopertową, trzeba najpierw sprawdzić swoje dochody, koszty stałe, rachunki i codzienne wydatki. Dopiero potem warto rozdzielić pieniądze według najważniejszych potrzeb i ustalić kwoty dla każdej koperty.
Metoda kopertowa działa najlepiej wtedy, gdy jest dopasowana do Twoich realnych potrzeb. Poniższy plan pomoże Ci zastosować metodę krok po kroku.
1. Przeanalizuj swoje finanse
Pierwszym krokiem jest sprawdzenie, jak wygląda Twoja sytuacja finansowa. Warto przejrzeć wpływy, rachunki, koszty stałe, wydatki zmienne oraz zobowiązania. Dzięki temu łatwiej zobaczyć, ile pieniędzy naprawdę możesz przeznaczyć na poszczególne kategorie.
Na tym etapie dobrze sprawdzić:
- miesięczny dochód netto,
- stałe opłaty, np. czynsz, media, internet, telefon, raty,
- niezbędne wydatki, np. jedzenie, leki, transport,
- wydatki nieregularne, np. prezenty, naprawy, ubrania, wizyty lekarskie,
- kwotę, którą możesz odkładać na cele oszczędnościowe.
Bez takiej analizy łatwo przydzielić zbyt mało pieniędzy na ważną kategorię albo za dużo na wydatki, które można ograniczyć. Planowanie budżetu powinno opierać się na rzeczywistych danych, a nie na przypuszczeniach.
2. Ustal konkretne kategorie wydatków
Drugim krokiem jest podział budżetu na konkretne kategorie. Każda kategoria powinna odpowiadać realnym wydatkom, które pojawiają się w danym miesiącu. Nie trzeba tworzyć zbyt wielu kopert. Na początek wystarczy kilka podstawowych obszarów.
Przykładowe kategorie wydatków to:
- rachunki i opłaty,
- jedzenie,
- transport,
- zdrowie i leki,
- chemia i środki czystości,
- ubrania,
- rozrywka,
- prezenty,
- oszczędności.
Warto oddzielić koszty stałe od wydatków zmiennych. Rachunki zwykle trzeba opłacić w pierwszej kolejności, natomiast w takich kategoriach jak jedzenie na mieście, rozrywka czy zakupy dodatkowe łatwiej szukać oszczędności.
3. Przypisz każdej kategorii konkretną kwotę
Gdy masz już listę kategorii, przypisz każdej z nich określoną kwotę. To moment, w którym budżet zaczyna działać w praktyce. Taki podział pokazuje, ile możesz wydać na daną kategorię i kiedy zbliżasz się do limitu.
Przykład:
- rachunki i opłaty – 900 zł,
- jedzenie – 800 zł,
- transport – 300 zł,
- zdrowie i leki – 200 zł,
- chemia i środki czystości – 200 zł,
- ubrania – 200 zł,
- rozrywka – 200 zł,
- prezenty – 200 zł,
- oszczędności – 600 zł.
Kwoty powinny być realistyczne. Jeśli zwykle wydajesz 1 200 zł na jedzenie, wpisanie 800 zł tylko dlatego, że chcesz zacząć oszczędzać, może szybko zniechęcić. Lepiej stopniowo dostosowywać budżet i zmniejszać wybrane kategorie małymi kwotami.
4. Przygotuj koperty fizyczne lub cyfrowe
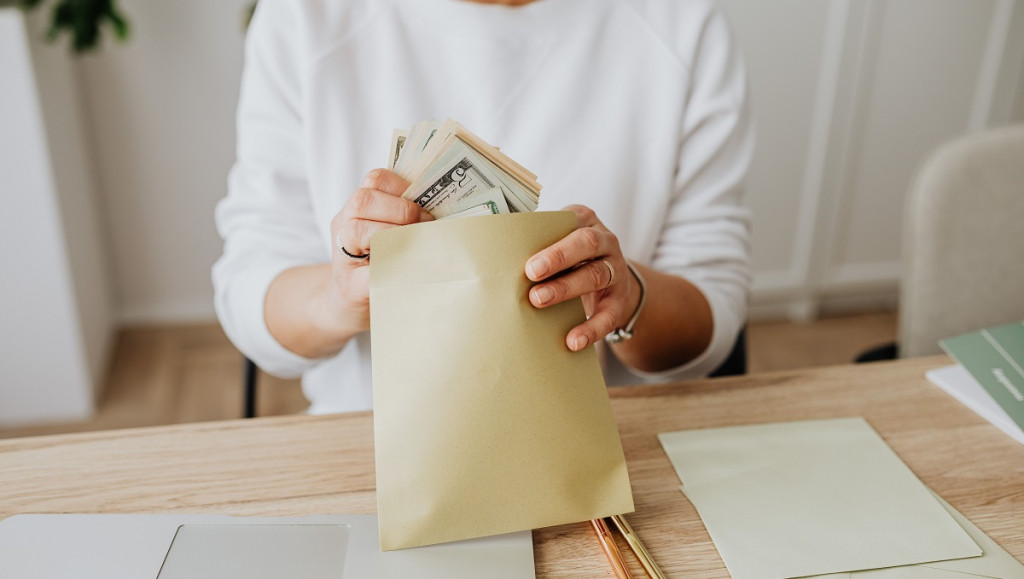
Metodę kopertową można prowadzić na kilka sposobów. Tradycyjnie wykorzystuje się papierowe koperty budżetowe, do których wkłada się gotówkę. Na każdej kopercie zapisuje się nazwę kategorii i kwotę przeznaczoną na dany miesiąc.
Możesz też użyć bardziej uporządkowanego systemu, np. segregatora. Segregator budżetowy albo segregator w formacie A6 pozwala przechowywać koperty, karty kategorii, listy wydatków i cele oszczędnościowe w jednym miejscu. To dobre rozwiązanie dla osób, które lubią widzieć swoje finanse w formie fizycznej i ręcznie śledzić postępy.
Zamiast gotówki możesz korzystać z cyfrowych odpowiedników, takich jak:
- planera finansowego,
- aplikacji bankowej z subkontami,
- arkusza kalkulacyjnego, np. Excel,
- aplikacji do budżetu,
- wirtualnych kopert,
- notatek z miesięcznymi limitami.
Wersja wirtualna sprawdzi się szczególnie wtedy, gdy większość płatności wykonujesz kartą lub telefonem. Ważne jest nie samo narzędzie, ale konsekwentne przypisywanie pieniędzy do poszczególnych kategorii.
5. Wydawaj pieniądze zgodnie z przeznaczeniem koperty
Najważniejsza zasada metody kopertowej jest prosta: pieniądze z danej koperty przeznaczasz tylko na wydatki z tej kategorii. Jeśli koperta „jedzenie” zawiera 800 zł, tę kwotę warto przeznaczać wyłącznie na zakupy spożywcze i inne wydatki związane z jedzeniem.
Jeśli pieniądze w jednej kategorii kończą się zbyt szybko, warto najpierw sprawdzić przyczynę. Być może kwota była zbyt niska, ceny wzrosły albo część zakupów nie była konieczna. Dopiero wtedy można zdecydować, czy przenieść środki z innej koperty, czy ograniczyć kolejne wydatki.
Przy korzystaniu z fizycznych kopert wyjmuj gotówkę tylko wtedy, gdy rzeczywiście płacisz za daną kategorię. Przy wersji cyfrowej regularnie zapisuj wydatki i śledź, ile pieniędzy zostało do końca miesiąca.
6. Wyciągnij wnioski na koniec miesiąca
Na koniec miesiąca warto sprawdzić, jak zadziałał cały system. To ważny etap, ponieważ metoda kopertowa nie polega tylko na podzieleniu pieniędzy. Jej celem jest także monitorowanie wydatków i lepsze planowanie finansów w kolejnych miesiącach.
Podczas podsumowania sprawdź:
- w których kopertach zabrakło pieniędzy,
- gdzie została nadwyżka,
- które kategorie były niedoszacowane,
- które wydatki można ograniczyć,
- ile udało się odłożyć,
- czy cele oszczędnościowe są nadal aktualne.
Jeśli w jednej kopercie regularnie brakuje pieniędzy, a w innej stale zostaje nadwyżka, rozważ przesunięcie kwot. Budżet nie musi być idealny od pierwszego miesiąca. Ważne, aby regularnie go obserwować i dostosowywać do swoich potrzeb.
Dla kogo sprawdzi się metoda kopertowa?
Metoda kopertowa sprawdzi się u osób, które chcą lepiej panować nad wydatkami i zobaczyć, na co naprawdę przeznaczają pieniądze. Jest szczególnie pomocna wtedy, gdy trudno utrzymać miesięczny budżet, a pieniądze znikają szybciej, niż powinny.
To rozwiązanie może być dobre zarówno dla osób, które wolą gotówkę, jak i dla tych, które korzystają z narzędzi cyfrowych. Najważniejsze jest to, aby system był prosty, czytelny i możliwy do regularnego stosowania.
Metoda kopertowa jest dla Ciebie, jeśli:
- chcesz zacząć oszczędzać, ale nie wiesz, od czego zacząć,
- trudno Ci kontrolować codzienne wydatki,
- często wydajesz więcej, niż planujesz,
- potrzebujesz prostego systemu do podziału pieniędzy,
- chcesz lepiej zarządzać swoimi finansami i budować dyscyplinę finansową,
- chcesz odkładać na określone cele, np. wakacje, remont albo poduszkę finansową.
To system szczególnie przydatny dla osób, które potrzebują jasnych limitów. Gdy widzisz, ile pieniędzy zostało w danej kopercie, łatwiej ocenić, czy możesz jeszcze coś kupić, czy lepiej poczekać do kolejnego miesiąca.
Najczęstsze błędy przy stosowaniu metody kopertowej
Najczęstsze błędy przy stosowaniu metody kopertowej wynikają zwykle z nierealistycznych założeń. Jeśli kwoty są zbyt niskie, kategorii jest za dużo albo system wymaga codziennego pilnowania wielu szczegółów, łatwo szybko z niego zrezygnować.
Do najczęstszych błędów należą:
- tworzenie zbyt wielu kategorii na początku,
- przydzielanie nierealnie niskich kwot,
- pomijanie wydatków nieregularnych i nieprzewidzianych,
- przenoszenie pieniędzy między kopertami bez kontroli,
- traktowanie oszczędności jako tego, co zostanie, zamiast osobnej kategorii.
Błędem jest też rezygnowanie po pierwszym miesiącu, jeśli plan nie zadziała idealnie. Metoda kopertowa wymaga dopasowania. Dopiero po kilku tygodniach można zobaczyć powtarzające się schematy i lepiej ocenić, ile pieniędzy powinno trafiać do każdej koperty.
Podsumowanie i praktyczne wskazówki na start
Metoda kopertowa pomaga uporządkować budżet domowy, ustalić limity i lepiej planować oszczędzanie. Dzięki podziałowi pieniędzy na konkretne kategorie łatwiej sprawdzić, czy codzienne decyzje są zgodne z planem.
Najlepiej zacząć od kilku podstawowych kopert, np. na jedzenie, rachunki, transport, oszczędności i wydatki nieregularne. Z czasem można dodać kolejne kategorie, dopasowane do Twoich potrzeb i celów finansowych.
Praktyczne wskazówki na start:
- zacznij od prostego podziału na kilka najważniejszych kategorii,
- najpierw uwzględnij rachunki, koszty stałe i niezbędne wydatki,
- przypisz każdej kopercie realistyczną kwotę,
- zapisuj wydatki i podsumuj budżet na koniec miesiąca,
- dostosowuj budżet, jeśli zmieniają się dochody, ceny lub potrzeby.
Oszczędzanie metodą kopertową nie wymaga skomplikowanego systemu. Wystarczy jasny podział pieniędzy, kilka dobrze dobranych kategorii i regularne sprawdzanie, ile środków zostało do końca miesiąca. Najważniejsze jest to, aby metoda pomagała Ci lepiej zarządzać swoimi pieniędzmi i ułatwiała codzienne decyzje.